2025年国内磷酸一铵行业整体处于结构洗牌的关键周期。市场不再是单纯的供需博弈,农业刚需维稳、新能源工业需求爆发、原料成本刚性上涨、政策管控收紧多重因素叠加,让行业呈现出明显的两极分化态势。头部企业依托资源与产能优势稳步扩张,中小产能生存空间持续压缩,产品高端化、产业链一体化、生产绿色节能化,已经成为行业不可逆的发展方向。
2025年行业供给端真实格局
国内是全球磷酸一铵最大生产区域,全年实物总产量突破1870万吨,产能总量维持高位,但开工分化格外明显。云贵川鄂四省集中全国近九成产能,云天化、贵州磷化、新洋丰这类手握自有磷矿的头部企业,全年稳定满负荷生产;缺少矿产资源、仅靠外购原料的中小工厂,全年开工率长期卡在六成以下。
行业早就告别盲目扩产阶段,新增审批门槛持续收紧,政策不再放行单纯肥料级磷酸一铵生产线。现存闲置老旧装置要么技改转产工业级产品,要么直接关停退出。前十家龙头企业产量合计占到全国六成,资源、产能、渠道全部向头部集中,中小工厂生存空间持续收窄。
磷矿作为核心原料被划入战略性矿产,每年开采总量有硬性指标,2025年国内磷矿石总产量1.21亿吨,但云贵主产区持续限采,高品位矿料供给一直偏紧,矿价全年维持上行通道。硫磺对外依赖度超七成,国际价格波动直接传导至硫酸成本,双重原料涨价,把磷酸一铵生产企业的利润持续压缩在薄利区间。
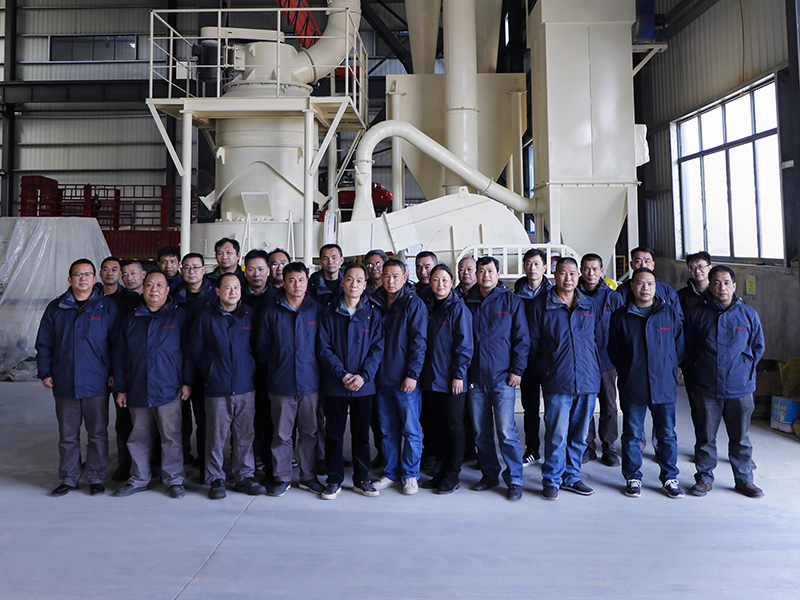
配套磷矿粉磨环节,规模化磷铵厂区大多更换节能型立磨、大型GK系列雷蒙磨。桂林矿机GK2500、GK2750适配大规模磷矿制粉,80-400目细度自由调节,完全匹配湿法磷酸生产对矿粉粒度要求;中小型加工厂多用GK1620、GK1850机型,整套密闭负压结构,粉尘管控轻松达标绿色生产要求桂林矿山机...。
全年需求端呈现双轨分化特征
农业用肥依旧是磷酸一铵基本盘,全年农用产品占比超八成,核心流向各类复合肥企业。测土配方施肥大范围推广后,农户直接单用磷酸一铵的比例持续下滑,下游复合肥厂成为采购主力,需求节奏跟着春耕、夏季肥、秋冬备肥三个周期波动。
一季度春节停工,复合肥企业采购放缓,市场交易冷清;三月春耕启动后需求快速释放,带动价格一轮上行;五到六月进入出口窗口期,海外订单分流国内库存,稳住市场价格底盘;三季度用肥淡季,行情小幅回落,全年整体高位震荡运行。
工业级磷酸一铵是2025年行业最大增量亮点,全年产量同比涨幅接近四成,增长速度远超农用产品。新能源磷酸铁锂前驱体、高端阻燃材料、电子级水处理药剂、食品添加剂都需要高纯度工业级一铵,这类产品溢价空间远超普通肥料粉,不少工厂靠转型工业产品对冲原料涨价带来的亏损。
海外出口市场以巴西、澳大利亚、阿根廷为主,全年出口总量小幅下滑,但单吨出口均价走高。为保障国内粮食安全,行业协会出台保供要求,旺季优先满足国内春耕,阶段性收紧出口配额,海外市场从单纯拼低价,转向看重产品纯度、粉体均匀度,倒逼国内企业优化前端磷矿粉磨工艺,稳定成品品质。
成本与价格全年运行逻辑
磷矿石、硫磺、合成氨三类原料成本,决定全年磷酸一铵价格底线。2025年28品位磷矿到厂均价同比上涨9.6%,硫磺均价涨幅超14%,硫酸、合成氨价格同步抬升,一吨磷酸一铵理论生产成本接近3900元。
市场全年平均出厂价3820元/吨,成本涨幅明显高于成品售价涨幅,多数工厂只能维持微利,无多余调价空间。肥料级产品价格跟随季节来回波动,波动区间基本控制在3700-4200元/吨;工业高纯一铵不受农资调控限制,价格一路走高,年末主流报价突破6500元/吨,两类产品价差持续拉大。
成本差异直接拉开企业差距。自有磷矿、配套制酸装置的一体化工厂,原料自给能省下一大笔外购开支;单纯外购矿粉、硫酸的中小型加工厂,原料波动一点,利润就直接缩水。前端粉磨环节的能耗差异同样不可忽视,传统球磨电耗高,长期运行增加成本,不少磷铵项目更换桂林矿机立磨,相比球磨电耗降低四成左右,长期运行省下可观电费,变相拓宽利润空间。
环保与产业政策约束现状
生态治理、能耗管控、保供稳价三类政策,全年持续约束行业运行。矿山端绿色矿山考核常态化,边坡复绿、尾矿规整、污水沉淀全部纳入日常检查,达不到标准直接限制磷矿开采指标。
生产厂区粉尘、噪音、固废处置标准逐年提高,老旧敞开式粉磨设备逐步淘汰。桂林矿机全套粉磨设备采用负压密闭生产,搭配脉冲除尘装置,车间粉尘浓度达标环评要求,不少磷复肥企业整套更换后,不用反复投入资金改造除尘系统,减少停产整改损失。
农资保供政策全年落地执行,春耕关键时段限制化肥大幅涨价,严查囤货抬价行为,肥料级磷酸一铵利润被政策锁定;工业级产品不受农资管控,成为企业利润突破口。能耗双控持续推进,单位电耗、煤耗不达标的老旧生产线,分批要求技改或关停,低效能设备逐步退出市场。
行业中长期发展趋势判断
资源一体化会成为头部企业标配。后续新上项目,都会同步配套自有磷矿开采、矿粉加工、制酸、磷酸一铵完整链条,单一加工工厂很难长期存活。没有矿产资源、设备老旧、只能生产低端肥料粉的中小产能,未来几年会加速出清,行业集中度还会继续走高。
产品高端化转型是必然路线。肥料级市场内卷严重、利润微薄,工业高纯磷酸一铵、电子级精细磷酸盐需求持续释放,增量空间稳定。想要抢占高端市场,前端磷矿粉磨工艺必须升级,粉体粒度均匀、杂质可控,才能产出高纯度成品,适配新能源、精细化工客户要求。
粉磨设备向大型、节能、环保方向迭代。年产十万吨以上规模化磷铵项目,优先选用大型立磨、GK系列大产能雷蒙磨,集成破碎、烘干、粉磨、分级一体,减少厂房占地、降低综合能耗;小型工厂逐步淘汰高能耗老式设备,更换密封好、耐磨件寿命更长的新一代机型,降低运维成本。
海外市场结构持续优化,低价肥料出口占比收缩,高纯度工业粉体出口占比提升。东南亚、南美新兴农业市场长期存在刚需,但客户会更看重产品稳定性,前端矿粉加工设备的工艺水平,会成为海外客户筛选供应商的隐性标准。
绿色低碳改造会贯穿全产业链。矿山生态修复、生产车间粉尘管控、余热回收利用、低能耗粉磨设备替换,都会成为新项目投产硬性门槛,跟不上环保、能耗要求的生产线,会持续丧失生产与销售资格。